Decennio perduto: quando la borsa non si muove per 10 anni
Non è la borsa a decidere se un decennio piatto ti fa male. Sei tu, con la fase in cui lo attraversi.
Si parla ovunque di bolla: intelligenza artificiale, valutazioni altissime, pochi titoli giganteschi che trascinano interi indici. Ogni tanto qualcuno aggiunge la frase che mette ansia a chiunque investa: e se i prossimi dieci anni fossero un disastro?
Vale la pena guardare i numeri, perché la risposta è più interessante (e meno cupa) di quanto sembri.
Che cos'è un decennio perduto
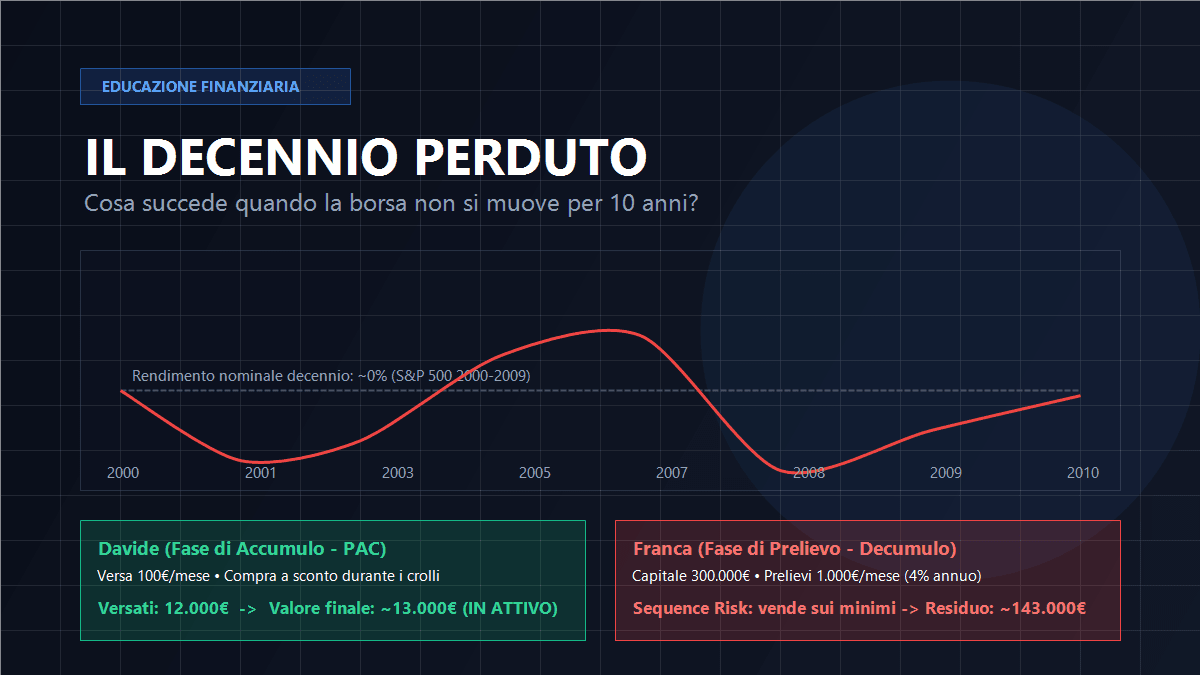
È semplice: investi 10.000 euro, passano dieci anni e ne ritrovi 10.000, o meno. Il conto, in valore nominale, non si è mosso. Se aggiungiamo l'inflazione la situazione peggiora, perché con la stessa cifra compri meno di prima.
Nella storia dell'S&P 500, il mercato azionario americano, è successo davvero, ma di rado. Secondo uno studio di Winthrop Wealth che ha analizzato quasi un secolo di dati, solo circa il 7% delle finestre di 10 anni si è chiuso in perdita. In pratica, nel 93% dei casi chi è rimasto investito dieci anni ha chiuso in positivo.
I decenni interi davvero negativi sono stati due: gli anni Trenta, quelli della Grande Depressione, e il periodo dalla fine del 1999 alla fine del 2009, con lo scoppio della bolla di internet, l'11 settembre e la crisi finanziaria dei mutui subprime. Chi investì un dollaro all'inizio del 2000 se ne ritrovò circa 91 centesimi dieci anni dopo.
Le previsioni? Prendile con le pinze
Ogni anno le grandi banche d'investimento pubblicano stime sui rendimenti dei dieci anni successivi. Il caso di Goldman Sachs è istruttivo: nell'ottobre 2024 stimava per l'S&P 500 circa il 3% annuo, mentre a novembre 2025 la stima era salita al 6,5%. Più del doppio in appena dodici mesi.
Il paradosso delle stime a lungo termine
Non è una critica agli analisti. È la dimostrazione che prevedere il mercato a dieci anni è un esercizio ad altissima incertezza. E anche quando una stima ci prende, resta una media che nasconde crolli vertiginosi, rimbalzi spettacolari e annate eccezionali: è lì dentro che si gioca il tuo risultato reale.
Stesso mercato, due vite opposte
Qui arriva la parte che conta davvero. Immaginiamo due persone dentro lo stesso identico decennio 2000-2009 sul mercato americano (ricostruzione storica reale, non una previsione ipotetica):
Davide accumula (PAC)
Esito: In PositivoVersa 100 euro al mese. Quando il mercato scende, gli stessi 100 euro comprano più quote. A fine 2009 ha versato complessivamente 12.000 euro e sul conto ne ha quasi 13.000 euro: è in positivo mentre l'indice di borsa è ancora in profondo rosso.
Quando il mercato poi riparte, tutte quelle quote acquistate a sconto crescono insieme. Per Davide il "decennio perduto" è stato in realtà un gigantesco periodo di saldi favorevoli.
Franca preleva (Decumulo)
Esito: Capitale DimezzatoÈ appena andata in pensione con 300.000 euro e ne preleva 1.000 al mese, il famoso 4% annuo considerato di solito la regola d'oro della sostenibilità. Ma ogni volta che il mercato crolla deve vendere quote a prezzi stracciati, e quei soldi liquidati non parteciperanno mai più alla risalita successiva.
Dopo dieci anni ha prelevato 120.000 euro, ma sul conto ne restano circa 143.000 euro: più che dimezzati. Se non avesse toccato nulla, ne avrebbe avuti circa 270.000 euro.
La differenza non la fa il mercato in sé. La fa la fase della vita in cui il mercato ti trova: chi accumula compra a sconto, chi preleva vende nel momento peggiore. Ed è proprio questo il fenomeno che gli economisti chiamano sequence risk (il rischio legato all'ordine cronologico in cui si manifestano i rendimenti).
Cosa puoi fare, concretamente
1. Se stai accumulando (PAC)
Un piano di accumulo (PAC) inserisce il pilota automatico: elimina il fattore emotivo e ti impedisce di fermarti proprio nel momento in cui le quote costano meno e conviene accumulare.
2. Se devi attingere a breve
La liquidità che ti servirà nei prossimi anni non deve restare esposta al 100% all'azionario: esistono strumenti difensivi dedicati, come ETF obbligazionari a breve termine o monetari.
3. Diversifica senza compromessi
Un portafoglio resiliente non può dipendere dalle sorti di un solo Paese o da una manciata di titoli. La diversificazione globale non cancella le fasi storte, ma ne riduce drasticamente durata e impatto.
4. Sappi cosa possiedi davvero
Verifica periodicamente i pesi della componente azionaria e di quella protettiva nel tuo portafoglio: assicurati che la ripartizione rifletta i tuoi orizzonti temporali e i tuoi reali obiettivi.
In sintesi
Un decennio perduto può tornare: è già successo e nessuno può escluderlo a priori.
Ma più di qualsiasi previsione o sfera di cristallo, conta quando quel decennio ti intercetta nel tuo percorso di investitore. E su questo aspetto puoi lavorare con lucidità e strategia molto prima che la tempesta arrivi.
Disclaimer: Questo articolo ha scopo puramente informativo ed educativo e non costituisce in alcun modo consulenza finanziaria o sollecitazione all'investimento. I rendimenti passati non sono indicativi di quelli futuri; i casi di Davide e Franca rappresentano simulazioni storiche a fini didattici e illustrativi.
Fonti: Winthrop Wealth, analisi dei rendimenti decennali dell'S&P 500; Goldman Sachs Research, stime a 10 anni (2024 e 2025); articolo di justETF "Mercato fermo per 10 anni? Come sopravvivere al decennio perduto" (5 ottobre 2026), da cui sono tratte le simulazioni storiche.